סביבה עסקית תנודתית, רגולציה משתנה ועלויות מימון גבוהות מחייבות עסקים בישראל לבנות אסטרטגיה פיננסית מוקפדת ושיטתית. שילוב בין תכנון תזרים, ניהול חוב חכם והשקעות מדודות בשוק ההון יוצר בסיס ליציבות, להפחתת סיכונים ולהאצת צמיחה. אסטרטגיה עסקית מוצלחת נשענת על נתונים, על משמעת תפעולית ועל התאמה מתמדת למציאות הכלכלית המקומית.
תכנון תזרים ותקציב שנתי כבסיס לאסטרטגיה
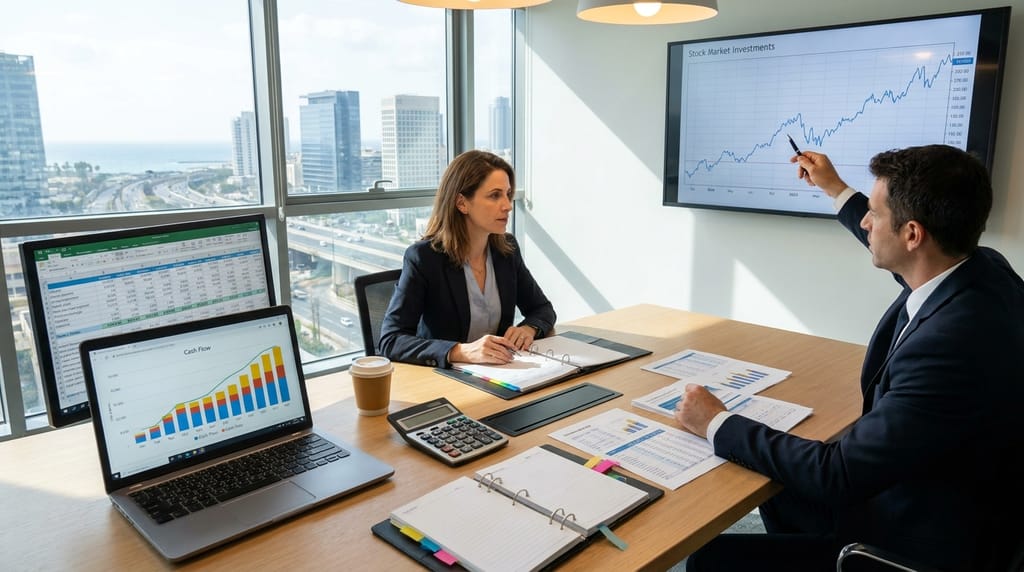
תזרים מזומנים הוא כלי הניהול המרכזי בכל עסק, קטן כגדול. בניית תחזית תזרים ל-12 חודשים קדימה, הכוללת עונתיות במכירות, מועדי תשלום לספקים ולרשויות ומועדי גבייה מלקוחות, מאפשרת לזהות פערים צפויים בזמן ולהיערך מבעוד מועד. לצד התזרים, תקציב שנתי מפורט לפי מרכזי רווח והוצאה מסייע לקבוע יעדים ריאליים ולעקוב אחר הביצוע בפועל.
בקרה חודשית על סטיות מהתקציב, ניתוח מגמות במכירות ובעלויות והתאמת התוכנית מאפשרים להגיב מהר לשינויים בשוק. מעקב שוטף אחר לקוחות איטיים בתשלום, קיצור ימי האשראי ללקוחות ושיפור תנאי האשראי מספקים תורמים ישירות לשיפור הנזילות ולהפחתת תלות במימון חיצוני.
שימוש חכם באשראי בנקאי וחוץ-בנקאי
אשראי הוא כלי אסטרטגי ולא רק פתרון למצוקת תזרים. בחינת תמהיל האשראי הכולל – מסגרות עו"ש, הלוואות לטווח בינוני, הלוואות בערבות מדינה, ליסינג ומקורות חוץ-בנקאיים – חיונית ליצירת עלות מימון נמוכה וגמישה ככל האפשר. חשוב להתאים את משך ההלוואה לאורך חיי הנכס הממומן ולהימנע משימוש באשראי קצר לצרכים ארוכי טווח.
השוואת הצעות ממספר גופים, ניהול מו"מ על ריביות וביטחונות, ופיזור מקורות המימון בין בנקים שונים מפחיתים סיכון תפעולי ותלות בגוף אחד. שילוב מידע מקצועי מגופים כמו מרכז העסקים של ישראל מסייע להבין טוב יותר את אפשרויות המימון וההשקעה הרלוונטיות לשוק המקומי.
השקעות בשוק ההון כחלק מהאסטרטגיה העסקית
כאשר נוצר עודף מזומנים לאחר כיסוי הוצאות שוטפות, כרית ביטחון ותשלומי חוב, ניתן לשקול הפניית חלק מהעודף להשקעות בשוק ההון. השקעות אלו צריכות להיות מופרדות מחשבון הפעילות השוטפת, עם מדיניות סיכונים ברורה וכתובה. מומלץ להגדיר טווח השקעה, רמת סיכון מקסימלית ומטרת תשואה שנתית רצויה.
פיזור ההשקעות בין מכשירים סולידיים יותר כמו אג"ח ממשלתיות או קונצרניות בדירוג גבוה לבין מניות או קרנות מחקות מדדים, מפחית תנודתיות ומקטין חשיפה לאירוע נקודתי. התאמת רמת הסיכון למחזור החיים של העסק, לרמת החוב וליציבות ההכנסות חיונית כדי שלא לסכן את הפעילות השוטפת.
שילוב נתונים פיננסיים בקבלת החלטות ניהוליות
דו"חות רווח והפסד, מאזן ותזרים מזומנים אינם רק חובה חשבונאית אלא כלי ניהול מרכזי. ניתוח שיעורי רווחיות לפי מוצרים או שירותים, זיהוי לקוחות לא רווחיים ובחינת עלויות קבועות מול משתנות מאפשרים לחדד את המיקוד העסקי. החלטות על הרחבת קו מוצרים, פתיחת סניפים או קיצוץ בהוצאות צריכות להתבסס על נתונים ולא רק על תחושות.
מעקב אחר מדדים פיננסיים כמו יחס חוב להון, ימי אשראי ללקוחות, ימי מלאי ושיעור הוצאות המימון מתוך המחזור מאפשר לזהות נקודות חולשה מוקדם. התאמת האסטרטגיה העסקית על בסיס המדדים הללו מסייעת לשמור על יציבות גם בתקופות של האטה או עליית ריבית.
ניהול סיכונים, ביטוחים וכרית ביטחון
לצד השקעות וצמיחה, נדרש מענה מובנה לניהול סיכונים. הקמת כרית ביטחון תזרימית במספר חודשי פעילות, ביטוחי אחריות מקצועית ורכוש, וגידור חשיפות מטבעיות לעסקים הפועלים מול חו"ל – כולם מרכיבים חיוניים בתמונה הכוללת. ניהול סיכונים נכון מפחית הפתעות לא צפויות ומגן על רציפות הפעילות.
שילוב ניהול סיכונים, תכנון תזרים, שימוש חכם באשראי והשקעות מדודות בשוק ההון יוצר מסגרת אסטרטגית שלמה עבור ניהול כספים לעסקים, המתאימה למציאות הישראלית הדינמית ומאפשרת לעסק לשלב בין יציבות שוטפת לצמיחה ארוכת טווח.